組成菲律賓的群島,為任何推銷傳統集中式雲端說教的人帶來嚴峻考驗。超過 7,600 個島嶼散布在西太平洋 30 萬平方公里的海域,這個國家成為測試在新加坡或香港數據中心運行零售銀行的天然實驗室。結果並不理想:高延遲、間歇性連線、複雜路由,以及電力網絡可能因颱風而瞬間斷電。然而,模仿城邦金融強國的勢頭依然強勁。這對成本、存取及國家自主而言,都是錯誤的答案。
近半菲律賓成年人(約 49.8%)仍未持有正式銀行帳戶
先從數字開始。根據 Rizal Commercial Banking Corp 與 Mastercard 於 2024 年的聯合研究,近半菲律賓成年人(約 49.8%)仍未持有正式銀行帳戶。這意味著約 3,500 萬至 4,000 萬未被納入銀行體系的成年人,主要集中在鄉村地區。Bangko Sentral ng Pilipinas 的金融包容儀表板顯示,全國有 254 個城市及自治市(佔總數 15.5%)完全沒有銀行辦事處,另有 62 個自治市(佔 3.8%)甚至缺乏基本存取點。這些地理隔離及弱勢地區(GIDAs)正是大多數未被納入銀行體系人口的所在地。
偏遠零售銀行的連線與基礎設施陷阱
BSP 自身的數據突顯都市與鄉村的偏差,Metro Manila 佔據存款帳戶的極高比例。電力合作社報告每位客戶每年遭遇五至七次停電,Visayas 電網在溫和天氣下仍有 38% 電力短缺,因為燃煤電廠被迫停機。GIDAs 的流動網絡覆蓋極不穩定,4G 或 3G 連線的封包遺失與抖動,足以癱瘓任何雲端託管核心銀行平台。
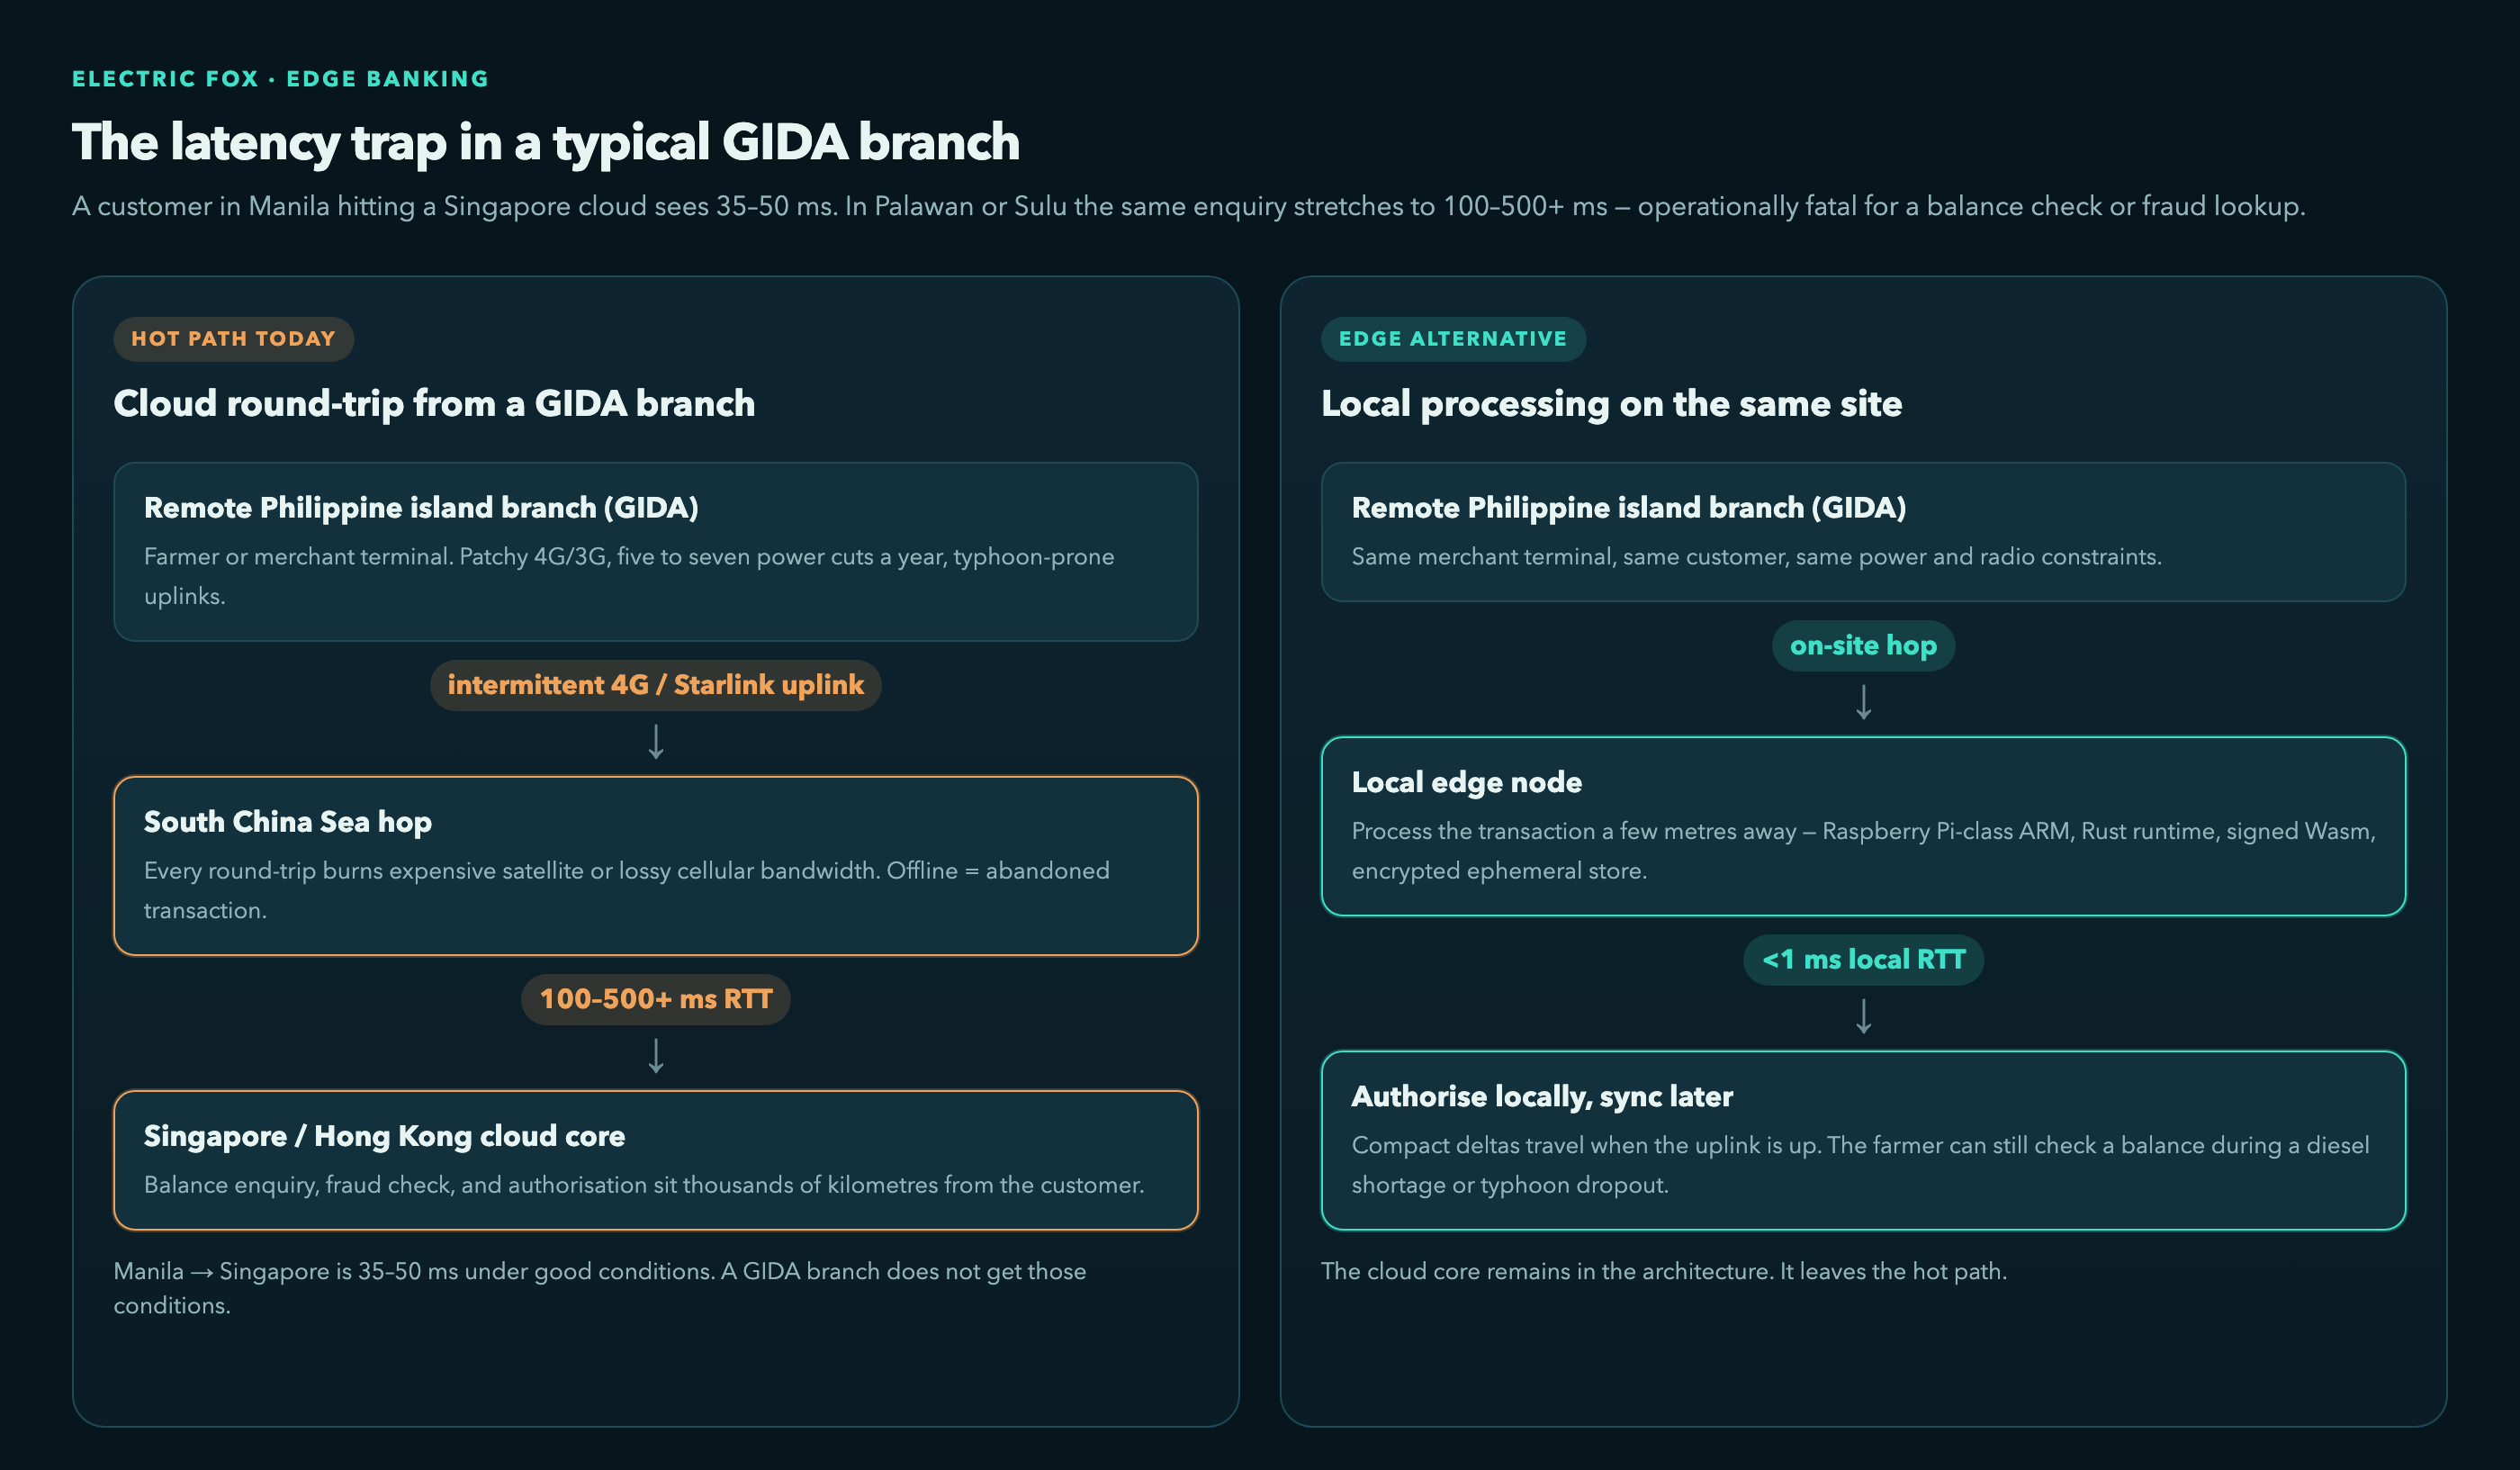
再加上往返延遲的懲罰。馬尼拉客戶存取新加坡雲端服務在良好情況下需面對 35 至 50 毫秒延遲,但在偏遠的 Palawan 或 Sulu 島嶼,路徑可延長至數百毫秒。對簡單的餘額查詢或詐欺檢查而言,這在營運上已是致命問題。監管背景令全面集中化更無吸引力。BSP 指引堅持風險為本的方法,而 2012 年《資料私隱法》則要求合理的保安措施及離線優先的彈性。
每次跨越南海的往返都會消耗昂貴的頻寬。衛星回傳(越來越多採用 Starlink,RCBC 已部署於遍布全國 82 個省份的流動 ATM)雖然可靠,但成本不低。一位農民若因應用程式離線而無法查詢餘額,便會直接離開。同樣的故事在印尼 17,000 個島嶼、撒哈拉以南非洲及拉丁美洲鄉村重複上演。抄襲新加坡-香港的劇本看似吸引,但昂貴、脆弱且適得其反。
以下快速繪製的延遲陷阱示意圖,比任何顧問投影片更能清楚說明問題: 菲律賓偏遠島嶼分行(GIDA) | 本地處理(邊緣節點) ──► <1 毫秒本地 RTT | (間歇性 4G / Starlink 上行) | 100–500+ 毫秒往返 ──► 新加坡 / 香港雲端核心
這對 BSP 而言並非新聞。其 2022–2028 年國家金融包容策略明確呼籲創新交付渠道及可離線解決方案。連線與基礎設施陷阱並非菲律賓特有現象。這是任何地理及經濟條件不利於光纖到戶及 24/7 電網供電國家的全球模式。
為何邊緣運算改變金融包容的遊戲規則
邊緣運算提供務實的替代方案。在客戶實際所在位置處理交易(在幾米外的低功耗裝置,而非數千公里外)。本地處理將往返延遲從數百毫秒大幅減至個位數,降低頻寬費用,並在下一次颱風或柴油短缺導致連線中斷時,提供真正的離線彈性。
RCBC 已證明此模式可大規模運作。其 ATM Go 網絡現已覆蓋全國 82 個省份,其中約四分之一的商戶終端依賴 Starlink 衛星回傳,正是因為地面基礎設施從未到達。同樣邏輯可擴展至菲律賓以外。撒哈拉以南非洲仍有數億成年人未進入正式銀行體系,單是尼日利亞在 2025 年便有超過 8,000 萬未被納入銀行體系的成年人。拉丁美洲情況相若,超過三分之一成年人仍未被納入銀行體系,鄉村低收入家庭受影響最深。
硬件現實令轉型變得實際而非空想。傳統機架伺服器耗電 100 瓦以上,並需要空調房間。邊緣節點運行於 ARM 基板(例如 Raspberry Pi 等級或工業級等效產品),負載下僅消耗幾瓦電力,可依靠汽車電池或小型太陽能裝置運行數小時。實際部署顯示,當大部分邏輯移至邊緣時,頻寬使用可減少 40% 至 60%,而離線彈性則降低迫使銀行放棄鄉村市場的營運風險。
Rust 作為安全高效能邊緣銀行的基礎
Rust 避開傳統 fintech 後端的所有問題。它在無需垃圾收集器的情況下提供記憶體安全、零成本抽象並直接編譯成原生程式碼,以及輕鬆跨編譯以應付地理隔離地區各種邊緣硬件。Microsoft 與 Google 均報告約 70% 的嚴重漏洞源自記憶體安全問題;Rust 在編譯階段便消除整類此類錯誤。
當電源供應不穩定時,效能與資源紀律同樣重要。簡單服務的 Rust 二進位檔通常只有幾百 KB 至幾 MB,而同等工作量在 Java 中,即使未加入任何業務邏輯亦可輕易達到數十 MB。截至 2025 年,45.5% 的機構報告在生產環境中有非瑣碎的 Rust 使用,提及該語言的職位空缺在三年內上升超過 300%。
WebAssembly 為邊緣提供沙盒化可攜式執行
WebAssembly 徹底改變遊戲規則。它提供輕量、沙盒化的執行層,讓銀行可將安全、模組化程式碼推送至邊緣,而無需拖入完整作業系統或耗盡稀缺的瓦數與頻寬。從 Rust 一次編譯後,它在 WebAssembly System Interface 提供的嚴格沙盒中以預設拒絕模式執行。WasmEdge 等邊緣執行環境可將冷啟動控制在 20 至 100 毫秒範圍,記憶體足跡以數十 MB 而非數百 MB 計算。
空中更新變得幾乎輕而易舉。典型的 Wasm 模組僅重幾百 KB 至幾 MB,可在無需重新啟動的情況下替換。此組合已出現在生產 fintech 工作負載中,實現裝置上生物特徵、輕量詐欺偵測及 AI,同時將敏感資料保留在本機。對未被納入銀行體系的社群而言,立即好處是:Visayan GIDA 的農民即使在衛星連線中斷時,仍可在毫秒內完成交易。
資料策略:本地加密、暫時儲存及最小化同步
大部分資料留在客戶所在位置,以 SQLCipher 包裹的 SQLite 儲存進行靜態加密,或使用真正暫時的記憶體結構,在電源中斷時自動消失。同步刻意保持最小化:邊緣節點將每次變更排入僅幾 KB 的精簡差異。當連線恢復時,只有該差異會傳輸。與頻繁通訊的雲端 API 相比,頻寬消耗下降 40% 至 60%,攻擊面亦大幅縮小,因為大多數雲端入侵所依賴的持續外流根本不存在。
監管配合非常清晰。《資料私隱法》並不強制全面資料本地化;它只要求合理的技術措施。BSP Circular No 982 鼓勵風險為本的方法,優先考慮彈性而非持續連線。實際數據突顯優勢:2024-2025 年菲律賓威脅報告顯示資料外洩及暴露為主要事件類別,而全球入侵成本研究指出多環境事件的平均成本約為 500 萬美元。
混合營運彈性及大規模部署
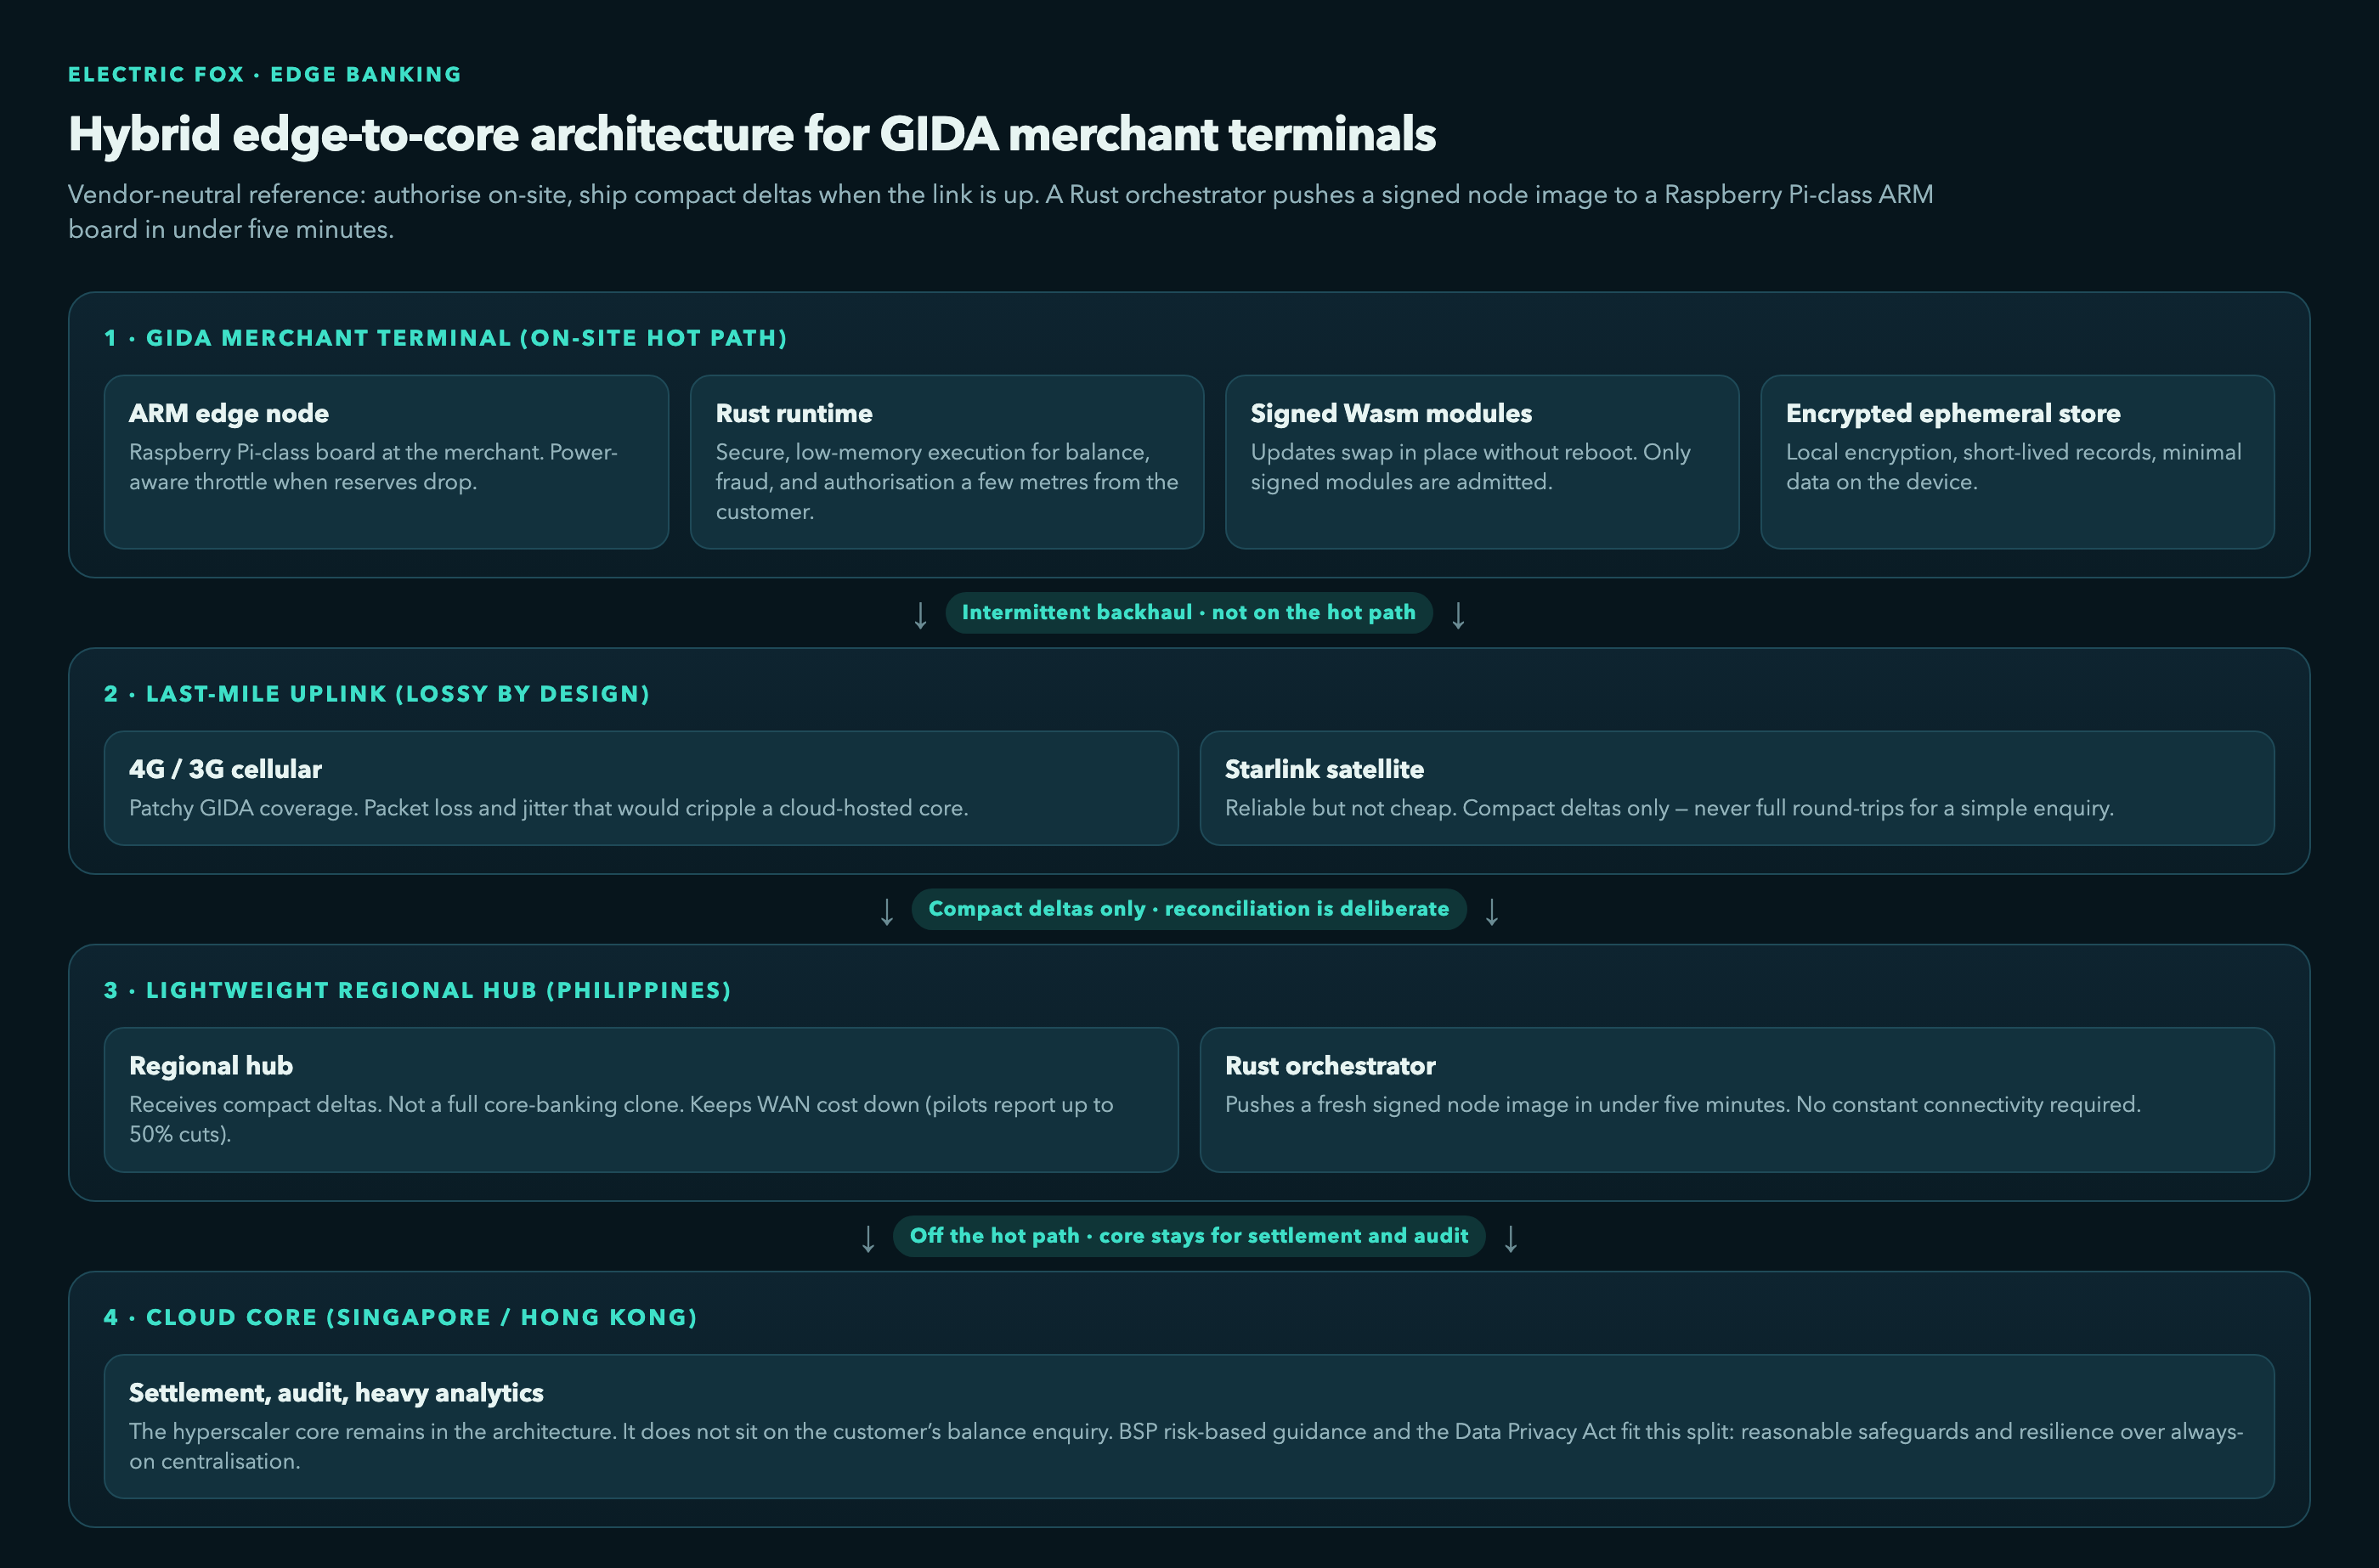
混合營運將管理數千個邊緣節點的營運難題轉化為可重複且具彈性的流程。以 Rust 為基礎的編排器可在五分鐘內將全新節點映像推送至 Raspberry Pi 等級的 ARM 板。電源監控已內建,當儲備下降時會自動節流非必要模組。更新透過已簽署的 Wasm 模組傳送,可在原位替換而無需重新啟動。對帳保持最小且審慎:只有精簡差異會傳送至輕量區域樞紐。
運行類似混合試點的銀行報告 WAN 成本最高可減少 50%,交易成功率從低於 50% 上升至超過 95%。高層次參考架構極其簡單且刻意保持供應商中立。BSP 的國家金融包容策略已認可此類模式。同樣的做法適用於印尼外島、撒哈拉以南非洲鄉村或拉丁美洲分散社群。
分散式模型中的安全、合規及風險管理
菲律賓銀行的首席技術官及首席資訊官已聽過無數次推銷:將一切集中到新加坡或香港,讓超大規模供應商處理重任。然而數據卻訴說另一個故事。2025 年 Bangko Sentral ng Pilipinas 記錄全國有 130 萬個被入侵帳戶。
2025 年 Bangko Sentral ng Pilipinas 記錄全國有 130 萬個被入侵帳戶
Rust 的記憶體安全保證及 Wasm 的嚴格沙盒將零信任原則直接編譯到程式碼中。靜態加密採用 AES-256 並使用每裝置金鑰,傳輸中資料使用 TLS 1.3,而暫時儲存則在電源中斷時自動清除。每筆本地交易均記錄在防篡改的僅附加結構中。若節點被入侵,影響範圍僅限於 barangay 層級。
全球可擴展性經驗及採用路線圖
菲律賓這個實驗室已徹底解決爭議。在任何地理、電力不穩及間歇性連線為日常現實的市場中,抄襲新加坡或香港的集中式雲端模板,實際上對真正金融包容構成敵意。以 Rust、WebAssembly、加密本地儲存及衛星回傳為基礎的邊緣為主模式,才是真正符合未被納入銀行體系人士實際生活環境的可擴展模板。
撒哈拉以南非洲仍有約 42% 成年人未被納入銀行體系(約 4.2 億人)。拉丁美洲及加勒比海則有 1.22 億成年人仍未被納入銀行體系。Starlink 已於 27 個非洲國家上線,並預計於 2026 年底前擴展至 45 個國家。實用的三階段路線圖將驗證轉化為可重複部署:先進行受控概念驗證,再進行 200 至 500 個節點的區域試點,然後全國推行及跨境聯盟。從首次 PoC 到全國覆蓋的總時間為 18 至 24 個月。
前瞻性考量進一步強化優勢。衛星技術正加速發展,直接到手機功能已在實際測試中。與此同時,邊緣 AI 正從實驗走向生產,市場以超過 30% 的複合年增長率擴張。非洲及拉丁美洲的未被納入銀行體系人士不需要另一座新加坡式數據中心摩天大樓。他們需要能承受下一次停電、下一次季風及下一次衛星切換的銀行基礎設施。菲律賓邊緣模式已證明它能在規模上做到這一點。